El crédito a las familias roza los 102 billones de pesos y la mora ya alcanza a uno de cada cuatro deudores
Un informe de EcoGo y la Universidad Austral muestra que la deuda promedio por persona llega a 4,9 millones de pesos, con marcadas diferencias entre provincias y un sistema financiero tradicional que muestra mejores indicadores de regularidad que las fintech.
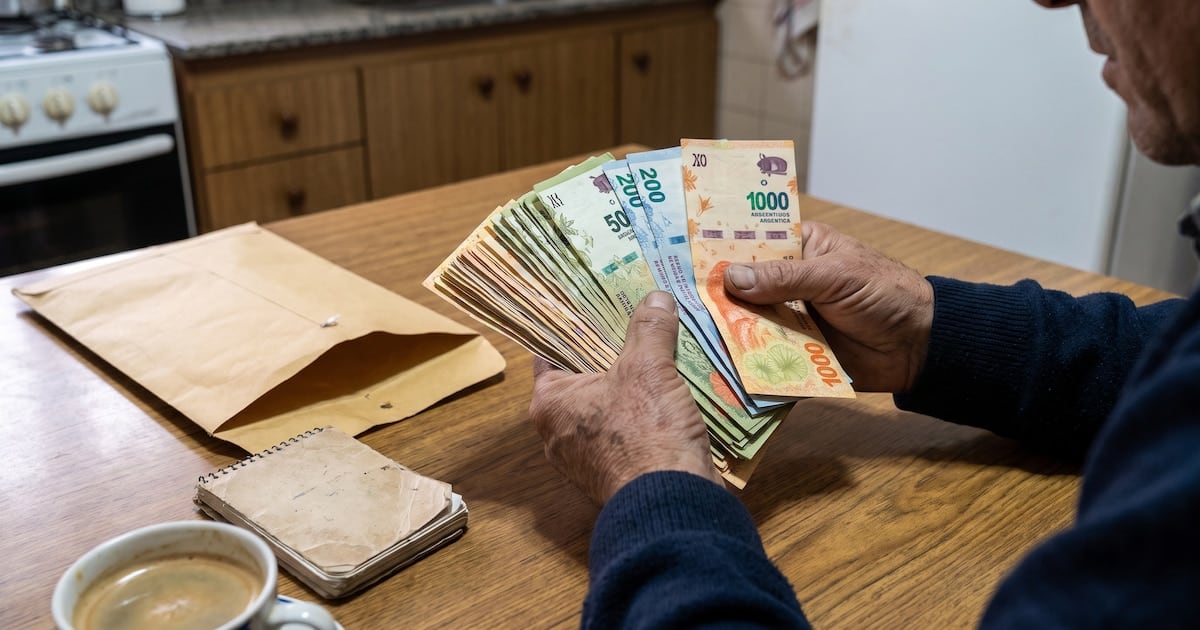
El endeudamiento de las familias argentinas con bancos, financieras y plataformas digitales alcanzó los 101,9 billones de pesos en agosto, de acuerdo con el relevamiento mensual que elaboran en forma conjunta la consultora EcoGo y la Universidad Austral. El monto representa un avance del 0,8 por ciento en términos reales respecto de julio y del 3,9 por ciento en la comparación con agosto del año anterior, aunque todavía se ubica por debajo del récord registrado en diciembre de 2025, cuando la deuda total llegó a 102,4 billones a precios constantes.
En promedio, cada persona con crédito activo acumula una deuda de 4,9 millones de pesos, un valor que esconde contrastes profundos entre jurisdicciones. Tierra del Fuego ocupa el primer lugar del ranking, con 8,6 millones de pesos por deudor, seguida por la Ciudad de Buenos Aires, con 7,2 millones, y por Neuquén y Santa Cruz, que empatan en 6,9 millones. En el otro extremo aparecen Formosa, con 2,9 millones; Santiago del Estero, con 3 millones, y las provincias de Misiones y San Juan, con 3,3 millones cada una.
Veintidós meses seguidos de suba en la irregularidad
La mora, medida sobre el monto total del crédito informado, se ubicó en 18,4 por ciento durante agosto, con un incremento de 0,3 puntos en relación con julio y de 9,8 puntos en los últimos doce meses. Se trata del vigésimo segundo mes consecutivo de aumento, una tendencia que los autores del informe describen como sostenida y que se refleja también en la cantidad de personas afectadas: el 27 por ciento de quienes mantienen un crédito activo registraba al menos un saldo irregular, lo que equivale a uno de cada cuatro deudores.
El reporte incorpora una distinción técnica entre dos clases de mora. La mora operativa, que excluye a los préstamos ya catalogados como irrecuperables, se ubicó en 10,6 por ciento de la cartera y mostró una mejora de 0,4 puntos respecto de julio. Los créditos considerados irrecuperables, en tanto, representaron 7,8 por ciento del total, un guarismo que, en la práctica, hace de puente entre la mora operativa y la mora total reportada.
Las provincias, en orden de mayor a menor incumplimiento
- La Rioja: 26,2 por ciento de mora.
- Santa Cruz y San Luis: 24,2 por ciento.
- Catamarca: 23,4 por ciento.
- San Juan: 22,6 por ciento.
- La Pampa: 9,6 por ciento, el índice más bajo del país.
- Ciudad de Buenos Aires: 12,5 por ciento.
- Entre Ríos: 14,5 por ciento.
- Córdoba: 15,1 por ciento.
El tipo de entidad que otorga el crédito también opera como factor de diferenciación. Los proveedores no financieros, categoría que agrupa a las plataformas fintech, exhibieron una mora del 31,7 por ciento, casi el doble que la del sistema financiero tradicional, que se ubicó en 16,1 por ciento. En la composición de la cartera, las fintech concentraron 14,8 por ciento del crédito total, equivalente a unos 15 billones de pesos, mientras que bancos y entidades financieras tradicionales reunieron el 85,2 por ciento restante, alrededor de 86,8 billones de pesos.
Para los analistas del informe, la lectura de conjunto muestra un sistema de crédito al consumo en expansión, pero con una calidad de cartera que se deteriora de manera persistente desde hace casi dos años. La combinación de una mora que crece, provincias con tasas de irregularidad cercanas al 26 por ciento y un peso creciente de los proveedores no financieros en el stock total configura, según describen los autores, un escenario en el que el eslabón que termina absorbiendo la diferencia es el de las familias, que en muchas jurisdicciones concentran la mayor carga de deuda con la menor holgura de ingresos.
El dato que se viene
El próximo reporte, que corresponde a septiembre, se publicará en las semanas siguientes y permitirá evaluar si la tendencia a la baja de la mora operativa, observada por primera vez en varios meses, se consolida o se revierte. Los autores advirtieron que el comportamiento dependerá en buena medida de la evolución de los ingresos reales de los hogares y del ritmo de otorgamiento de nuevos créditos, dos variables sobre las que, por el momento, no anticiparon cifras concretas en el documento difundido este lunes.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Empleadas domésticas: nuevos sueldos de febrero 2025, cuánto cobran por hora y por mes
Dólar blue en Neuquén: a cuánto se comercializa este viernes 20 de diciembre de 2024
A qué precio llegará el dólar en 2025: 39 analistas dieron su pronóstico al BCRA