El crédito para familias se contrajo 7,6% en términos reales y los bancos concentran el fondeo en los perfiles con mejor historial
El costo financiero total ronda el 90% al 100% anual incluso para clientes con buen comportamiento de pago; la mora familiar trepó al 12,9% y los plásticos operan con más suspensiones y menos actualizaciones de límite.
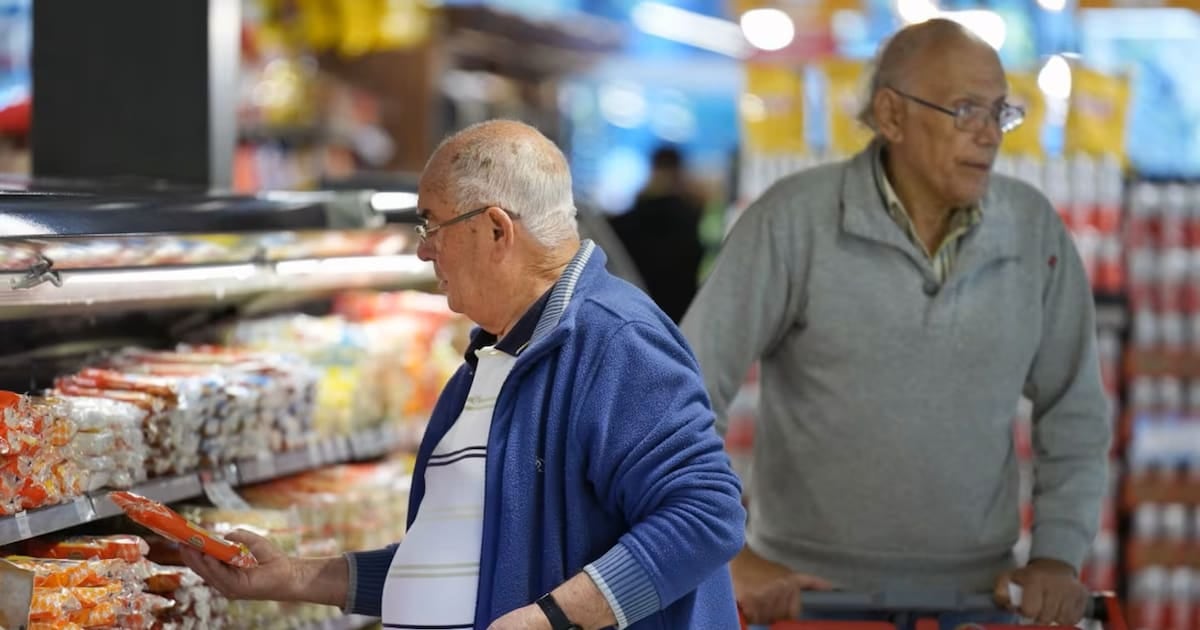
El financiamiento bancario para familias en la Argentina se volvió más selectivo durante los últimos meses, en un cuadro que combina tasas de interés efectivas muy elevadas, requisitos de acceso más exigentes y una mora de los hogares que no deja de crecer. El dato de arranque lo aporta el Informe sobre Bancos del Banco Central: la irregularidad de los créditos otorgados a personas físicas alcanzó el 12,9%, un nivel que reordenó la estrategia comercial de bancos y fintech, según explicó Guillermo Barbero, socio de First Capital Group.
Vamos a los números. Aun para los clientes con mejor historial crediticio, las tasas nominales anuales que se observan en el mercado rondan el 60%, mientras que el costo financiero total —lo que termina abonando quien toma el préstamo una vez incorporados comisiones, seguros e impuestos— se ubica en una franja que va del 90% al 100% anual. Esa referencia sirve como ancla para dimensionar por qué el crédito se transformó en un recurso caro y, al mismo tiempo, restringido en su oferta.
Menos plástico disponible y más límites congelados
La selectividad también se hizo visible en las tarjetas de crédito. Barbero describió que una porción de clientes con deudas irregulares tiene los plásticos suspendidos, en tanto las entidades recortaron las actualizaciones automáticas de los límites de compra. El resultado inmediato es un margen disponible menor para nuevas adquisiciones, en línea con una política de las administradoras que privilegia la prevención de Mora sobre la expansión del consumo financiado.
Según el relevamiento de First Capital Group, al cierre de agosto el saldo de crédito total a las familias registró una caída interanual del 7,6% en términos reales, es decir descontada la inflación. El stock de préstamos personales acumula diez meses consecutivos de retroceso, mientras que en tarjetas de crédito la baja fue del 0,3% mensual y del 10,1% frente al mismo período del año anterior, siempre en valores reales.
Una demanda contenida que se cruza con la oferta restringida
En la práctica, las ampliaciones de límite y las ofertas de préstamos se concentran en los segmentos con calificaciones crediticias más altas. No obstante, Barbero señaló que esos mismos usuarios exhiben una menor predisposición a endeudarse, en un contexto donde los costos financieros superan ampliamente la evolución de los precios y de los salarios. Así, la retracción del crédito convive con una demanda voluntariamente más contenida entre quienes todavía conservan acceso al sistema.
Los hipotecarios, la excepción dentro del cuadro general
- Créditos personales: caída real del 7,6% interanual y diez meses seguidos de retroceso en el stock.
- Tarjetas de crédito: baja real del 0,3% mensual y del 10,1% interanual, con más suspensiones y límites congelados.
- Mora familiar: 12,9% del total de créditos a personas, según el Informe sobre Bancos del Banco Central.
- Costo financiero total: entre 90% y 100% anual incluso para clientes con buen comportamiento de pago.
- Préstamos hipotecarios: saldo de $8,6 billones, con aumento real del 3,1% mensual y del 36,1% interanual.
El segmento hipotecario muestra una dinámica distinta. De acuerdo con First Capital Group, su saldo llegó a 8,6 billones de pesos, con un aumento real del 3,1% mensual y del 36,1% interanual, una expansión que contrasta con la contracción del resto de las líneas para familias y que obedece, en buena medida, al reacomodamiento de los créditos ajustables por inflación.
Para los próximos meses, la variable clave a seguir será la evolución de la mora de los hogares: si la tendencia se estabiliza o vuelve a subir, los bancos profundizarán el recorte de límites y la suspensión de plásticos; si comienza a moderarse, podría abrirse una ventana para una recuperación gradual de los saldos reales de préstamos personales y tarjetas.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Bitcoin roza su récord histórico tras fuertes compras de empresas
El esquema fraudulento de Leonardo Cositorto, según la Justicia
Argentina quedó segunda en inflación de América Latina con 2,1% en julio