El servicio de la deuda familiar ya se lleva uno de cada cinco pesos de los ingresos y complica la recuperación del consumo
Un informe de la consultora Eco Go, elaborado con datos del Banco Central a junio de 2026, muestra que los pagos de capital e intereses sobre los ingresos totales formales e informales pasaron del 12% al 20% en poco más de un año. La mora se quintuplicó desde fines de 2024, el crédito no bancario ganó terreno en el financiamiento al consumo y la informalidad laboral profundiza la fragilidad del cuadro.
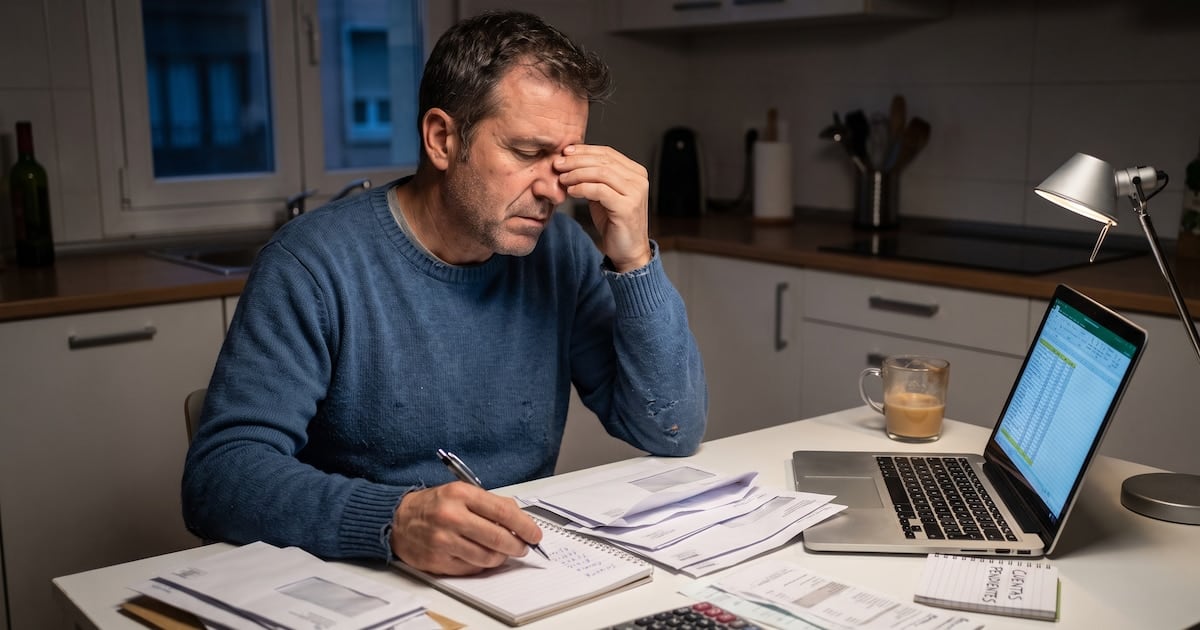
Los hogares argentinos atraviesan un cuadro de endeudamiento que compromete una porción creciente de sus ingresos y, con ello, la capacidad de recuperación del consumo. Según un informe de la consultora Eco Go, elaborado sobre la base de datos de la Central de Deudores del Banco Central al cierre del primer semestre de 2026, el peso de los pagos de capital e intereses sobre los ingresos totales de las familias, considerando tanto el trabajo formal como el informal, se ubica en torno al 20%, cuando poco más de un año atrás representaba aproximadamente el 12%. Esa carga prácticamente duplica, en términos relativos, el impacto de las tarifas de servicios públicos sobre el presupuesto doméstico.
El fenómeno no se distribuye de manera uniforme entre los distintos segmentos de crédito. De acuerdo con el mismo relevamiento, la mora en los bancos exhibe diferencias marcadas según el producto: en los préstamos personales alcanza el 15,9%; en los créditos prendarios, 7,7%; en los hipotecarios, apenas 1,6%; y en el crédito comercial otorgado bajo clave fiscal personal, como el que ofrecen las cadenas de electrodomésticos, trepa hasta el 27,9%. La consultora advierte que esa dispersión refleja, en buena medida, el perfil socioecómico de los tomadores y el grado de exposición de cada línea a los vaivenes del ingreso.
El crédito no bancario y la informalidad, los vectores del deterioro
El segmento no bancario, que agrupa a fintech, billeteras virtuales y otros prestamistas, registra niveles de mora aún más elevados. Para las personas, la irregularidad llega al 33,3%, más del doble del 15,2% que muestra el mismo tipo de financiamiento cuando es tomado por empresas. En paralelo, el volumen de deudores en ese canal pasó de 3,5 millones a 5,3 millones en poco más de dos años, mientras que la cantidad de personas que ya contaban con deuda bancaria y además sumaron deuda no bancaria se elevó de 4,7 a 7,6 millones en el mismo período.
La consultora atribuye parte de ese crecimiento a la diferencia de tasas: frente a la baja remuneración ofrecida por las cuentas corrientes y las cajas de ahorro tradicionales, las opciones no bancarias ofrecieron rendimientos más atractivos para captar pesos y, en consecuencia, fueron ganando lugar en la composición del crédito al consumo, cuya participación pasó del 16% a inicios de 2024 al 25% actual.
- Servicios de deuda sobre ingresos familiares totales: 20% (junio de 2026), contra alrededor de 12% un año antes.
- Personas con cuotas en mora: cerca de 21 millones, cifra cinco veces superior a la de fines de 2024.
- Mora en bancos: 15,9% en personales; 7,7% en prendarios; 1,6% en hipotecarios; 27,9% en crédito comercial bajo CUIT personal.
- Mora no bancaria: 33,3% para personas, frente a 15,2% para empresas en el mismo segmento.
- Deudores no bancarios: de 3,5 a 5,3 millones; deudores con crédito bancario y no bancario simultáneo: de 4,7 a 7,6 millones.
Por qué la informalidad amplifica el riesgo
El informe incorpora, además, un factor estructural que agrava la situación: la expansión del trabajo independiente, informal o por plataformas. Bajo esas modalidades, los bienes que hacen a la herramienta de trabajo —el vehículo, la motocicleta, el teléfono o la maquinaria— dejan de ser provistos por un empleador y quedan en manos del propio trabajador. Cuando el balance familiar se deteriora, el deterioro alcanza también al medio con el que esa persona genera ingresos, lo que configura un círculo que tiende a retroalimentarse en un mercado laboral con menor participación del empleo asalariado formal.
Para Eco Go, el cuadro descrito no constituye una amenaza para la estabilidad del sistema financiero en su conjunto —la mora bancaria agregada se mantiene en niveles acotados y los créditos hipotecarios conservan un perfil muy bajo de irregularidad—, aunque sí opera como un freno efectivo sobre el consumo de las familias. La porción de ingresos destinada al servicio de las deudas es, en los hechos, la diferencia que no llega al mostrador ni a la góndola, y ese es el mecanismo por el cual el endeudamiento elevado, aun sin desestabilizar a las entidades, condiciona la velocidad de la recuperación económica.
El mismo trabajo consigna que la mora comenzó a descomprimirse levemente desde marzo, a partir de refinanciaciones acordadas caso por caso, una señal que, sin revertir el cuadro general, sugiere que tanto deudores como entidades empezaron a buscar alternativas para sostener los compromisos sin agravar la fragilidad del consumo. Resta por delante el comportamiento de los ingresos reales y la evolución del mercado laboral para determinar si esa tendencia se consolida en los próximos meses.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo

El empleo registrado perdió más de 354.000 puestos formales desde noviembre de 2023 y no encuentra piso
Dólar blue en Neuquén: a cuánto se comercializa este viernes 10 de enero de 2025
Importación de autopartes: el impacto de los cambios en la Ley de Tránsito