La industria operó al 58,5% de su capacidad en agosto y quedó por debajo del registro de 2025
Según el INDEC, el uso de la capacidad instalada en la manufactura mejoró apenas tres décimas respecto de julio, pero se ubicó 1,1 puntos por debajo del nivel de agosto del año pasado; más del 40% del potencial productivo permaneció ocioso.
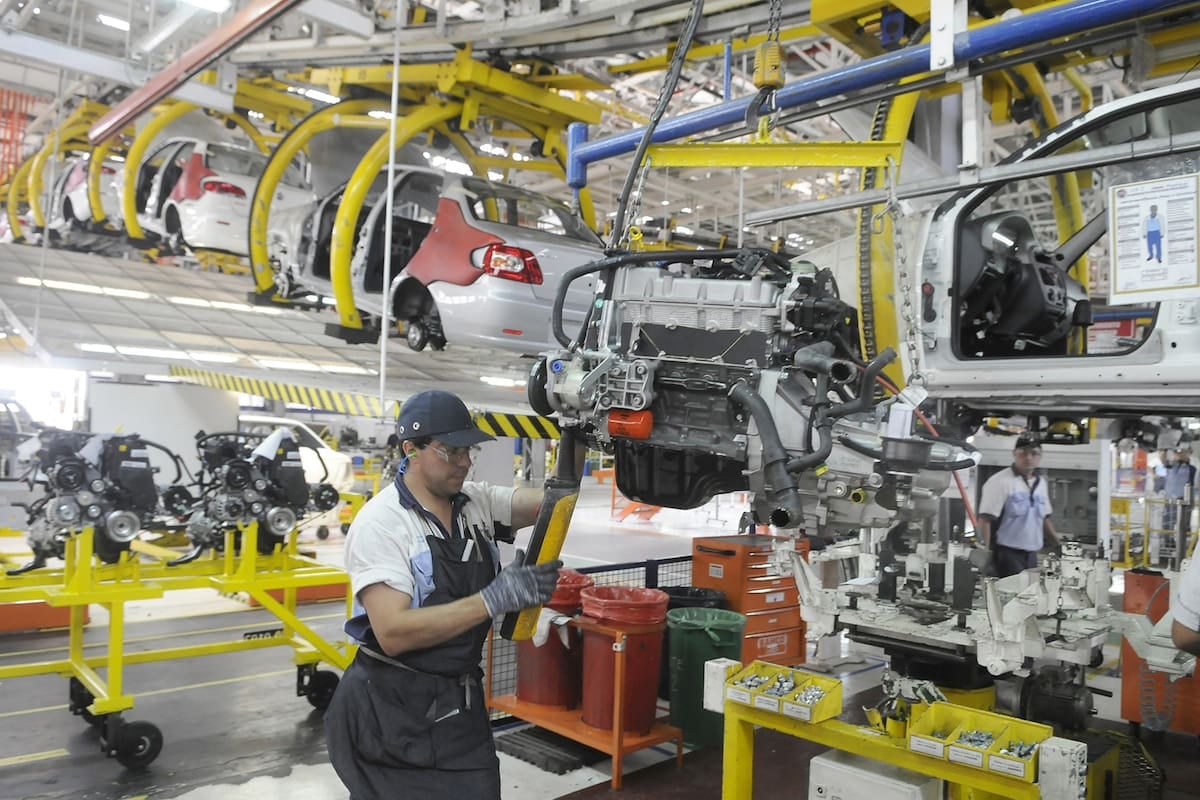
El 58,5% de la capacidad instalada. Ese es el nivel de utilización que la industria manufacturera argentina exhibió en agosto de 2026, de acuerdo con el informe difundido por el INDEC. La cifra representa una mejora marginal respecto del 58,2% registrado en julio, pero se ubica 1,1 puntos por debajo del 59,6% que el mismo indicador había marcado en agosto de 2025, según los datos oficiales a los que tuvo acceso este medio.
Vamos a los números: el indicador se construye a partir de un relevamiento que abarca entre 600 y 700 empresas manufactureras y mide qué proporción de la capacidad productiva disponible está siendo efectivamente aprovechada. En concreto, el 58,5% implica que más del 40% de las instalaciones fabriles del país permaneció ociosa durante el octavo mes del año, un nivel que refleja la distancia que todavía separa a la industria de un funcionamiento pleno.
La recuperación mensual no alcanza a revertir la caída
El avance de tres décimas respecto de julio resulta insuficiente para reposicionar al sector en los niveles más altos del año. Los picos de 2026 se ubicaron en marzo, con un 59,8%, y en abril, con un 59,9%, según la serie oficial. Es decir, la industria todavía opera por debajo de los registros del primer trimestre, lo que describe un segundo semestre con señales de estancamiento antes que de reactivación sostenida.
- Refinación de petróleo: 88,8% de uso, frente al 86,1% de agosto de 2025, impulsada por mayor procesamiento de crudo.
- Industrias metálicas básicas: 70,1% de capacidad utilizada.
- Alimentos y bebidas: 66,4%, uno de los bloques de mayor peso dentro de la manufactura.
- Sustancias y productos químicos: 65,2%, con un avance interanual desde el 60,1% de agosto de 2025.
- Papel y cartón: 61,3% de utilización.
- Productos minerales no metálicos: 54,5%, cuatro puntos por debajo del nivel de agosto del año pasado.
- Industria automotriz: 46,2%, contra el 53,3% de un año atrás.
- Metalmecánica excluyendo automotriz: 35,9%, frente al 44,6% de agosto de 2025.
La dispersión entre sectores resulta, en consecuencia, pronunciada. En el extremo más alto se consolidó la refinación de petróleo, que alcanzó el 88,8% de uso y superó en 2,7 puntos el registro interanual. Le siguieron las industrias metálicas básicas, con el 70,1%, y alimentos y bebidas, con el 66,4%, un bloque que se mantuvo prácticamente estable en la comparación interanual y que constituye uno de los sostenes del promedio general.
El polo opuesto lo encabezaron las ramas vinculadas al consumo durable y a la inversión productiva. La metalmecánica, excluyendo al sector automotor, operó apenas al 35,9% de su capacidad, una caída de 8,7 puntos respecto del 44,6% de agosto de 2025. Dentro de ese agrupamiento, la fabricación de maquinaria agropecuaria retrocedió 37,9% en términos interanuales y la de electrodomésticos cayó 28%, de acuerdo con los datos oficiales citados por el INDEC. La industria automotriz, por su parte, utilizó el 46,2% de su capacidad, contra el 53,3% de un año atrás, en línea con una menor producción de vehículos por parte de las terminales.
La advertencia de los analistas sobre el consumo y la inversión
En ese contexto, el economista Tomás Amerio advirtió que una eventual recuperación del consumo se absorbería primordialmente con capacidad ociosa antes que con nueva inversión productiva o con creación de empleo. La observación resulta pertinente a la luz de los datos: con más del 40% de la capacidad disponible sin uso, el sector industrial dispone de margen para responder a una mejora de la demanda sin necesidad de ampliar su planta de personal ni de incorporar nueva maquinaria, lo que condiciona las perspectivas de mediano plazo sobre la generación de puestos de trabajo y de capital fijo.
“Una eventual recuperación del consumo se absorbería con capacidad ociosa antes que con nueva inversión o empleo.”Tomás Amerio, economista
La variable que hay que mirar el mes que viene es, justamente, la evolución de los sectores de bienes de consumo durable —electrodomésticos, maquinaria agropecuaria y automotores—, dado que concentran la mayor parte del retroceso y definen en gran medida la dinámica agregada del indicador. Si en septiembre esas ramas logran estabilizarse, el promedio general podría consolidar la leve mejora mensual observada en agosto; si, por el contrario, profundizan su caída, el 58,5% quedaría como un techo de corto plazo antes que como un piso de recuperación.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
“Es un paso adelante”: el campo celebra el anuncio de baja de retenciones del Gobierno